


FinArt: AI Expense Tracker
4,42.63K Arvustused
Rakenduse andmed
- Versioon
- 5.6
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- FinArt - Expense Tracker
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
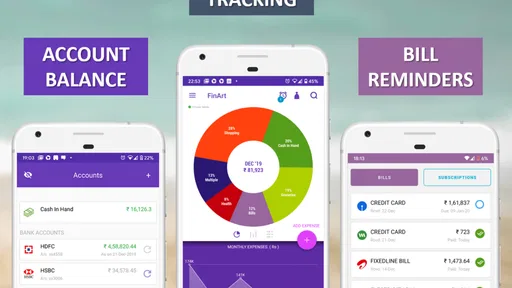
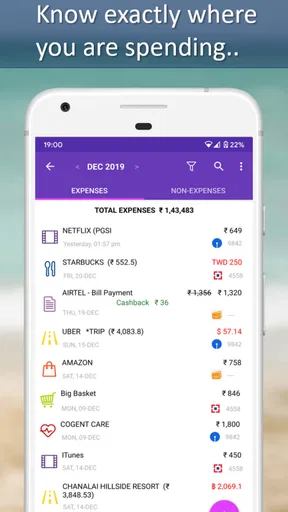
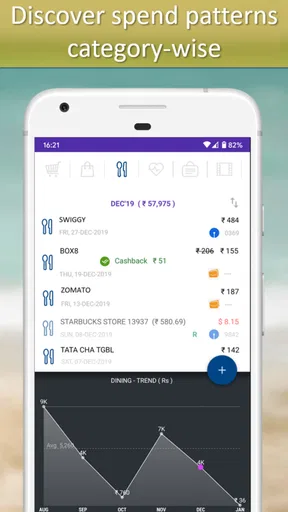
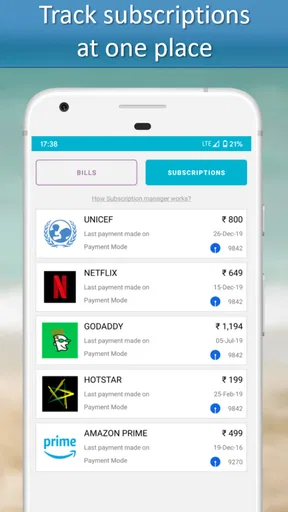
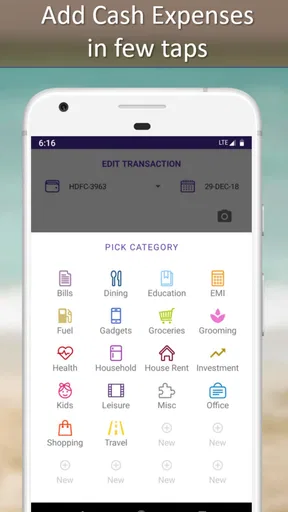
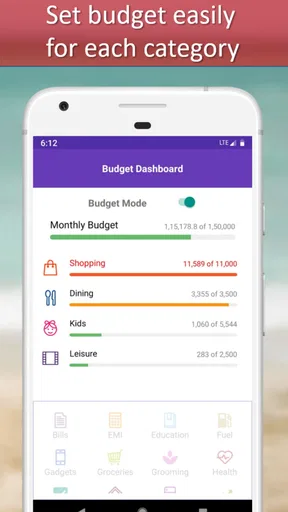
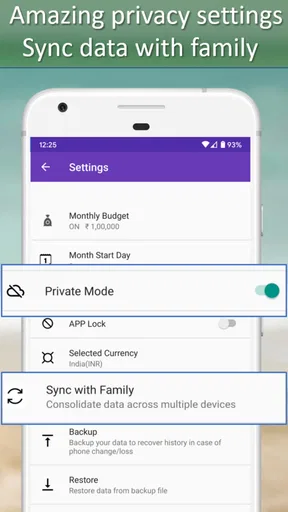
 Analüüsi koostas AppCompare
Minu jaoks tasub FinArti hinnata kõigepealt selle järgi, kas automaatne kogumine sobib sinu päris makseharjumustega. Kui tehingud jõuavad telefoni pangateadete kaudu, võib rakendus säästa käsitsi sisestamise vaeva; kui suur osa kuludest jääb sularahaks või teavitusteta makseteks, võib ülevaade jääda auklikuks. See erinevus mõjutab otseselt nii rakenduse mugavust kui ka seda, kui palju saad selle kokkuvõtetele toetuda.
Alusta ühest lihtsast proovist
Enne eelarve koostamist vali üks tavaline ost, mille pangateadet saad hõlpsasti kontrollida. Vaata, kas FinArt kuvab selle summa ja kuupäeva mõistlikult ning kas kategooria aitab sul oma kulutusi mõista. Sellest väikesest katsest saad rohkem kasu kui sellest, kui seadistad kohe suure hulga reegleid ja hakkad alles hiljem otsima, miks mõni tehing puudub.
Kui kasutad mitut makseviisi, katseta neid eraldi. Näiteks võib kaart toimida ootuspäraselt, samal ajal kui mõne teise kanali tehing vajab rohkem käsitsi kontrolli. Nii saad varakult aru, kas rakendus sobib kogu sinu rahakasutuse jälgimiseks või pigem ühe osa koondamiseks.
See prooviperiood aitab otsustada ka selle üle, kas automaatika teeb su elu päriselt lihtsamaks. Kui parandad iga tehingu käsitsi ümber, kaob osa mugavusest. Kui aga enamik kirjeid on kasutatavad ja üle vaatamist vajavad ainult erandid, võib kord nädalas tehtav lühike kontroll olla mõistlik kompromiss.
FinArt: AI Expense Tracker on raharakenduste hulka kuuluv Androidi rakendus, mida ma soovitaksin eelkõige inimesele, kes tahab kulude jälgimist võimalikult automaatseks muuta. Selle mõte ei ole sundida sind iga kohvi või bussipiletit käsitsi üles kirjutama, vaid tuua igapäevased maksed nähtavale UPI, kaartide ja panga SMS-ide põhjal. Minu kogemuse järgi on see kõige kasulikum siis, kui rahavoog on aktiivne ja kuu lõpus ei mäleta enam täpselt, kuhu väiksed summad kadusid.
Rakenduse tugevus on samal ajal ka selle suurim praktiline proovikivi: automaatne jälgimine peab saama õige sisendi. Kui SMS ei jõua kohale, tehingu tekst on ebaharilik või kasutaja ootab rakenduselt täiesti käsitsi eelarveraamatut, võib esimene mulje olla segane. Seetõttu tasub FinArti hinnata mitte ainult selle järgi, kui ilus on kulude ülevaade, vaid ka selle järgi, kui hästi sobib see sinu makseharjumuste ja telefoniga.
Kus kasutaja kõige sagedamini pidama jääb
Esimene takistus tekib tavaliselt enne, kui kulude analüüsist üldse kasu on. Rakendus peab aru saama, milline pangateade tähistab ostu, milline raha laekumist ja milline lihtsalt kontoga seotud teavitust. Kui kategooria või summa tundub vale, ei tähenda see tingimata, et kogu rakendus ei tööta. Sageli on probleem selles, et konkreetse panga või makseteenuse sõnum on teistsuguse ülesehitusega kui rakendus eeldab.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Minu soovitus on pärast paigaldamist mitte kohe terve kuu kulusid korrigeerima hakata. Tee esmalt üks väike kontrollost või vaata pärast järgmist tavapärast pangateadet, kas summa ilmub, kas kuupäev on loogiline ja kas kulule määratud kategooria on kasutatav. Selline test säästab aega, sest vea korral saad kohe aru, kas mure on andmete saabumises või hilisemas sorteerimises.
Teine komistuskivi on liiga suur ootus automaatika suhtes. FinArt võib kulusid koondada, eelarveid aidata jälgida ja arvete meeldetuletusi toetada, kuid automaatne tuvastamine ei asenda sinu enda kontrolli. Tagastatud ost, sularahamakse, jagatud arve või sama teenuse mitu erinevat makseviisi võivad vajada käsitsi ülevaatamist. Kui soovid täiesti täpset raamatupidamist, peaksid rakendust kasutama kontrollikeskkonnana, mitte ainsa tõeallikana.
Kolmas koht, kus kasutaja võib eksida, on eelarve tõlgendamine. Eelarve ei muuda kulutamisharjumust iseenesest. See annab märku, kui mingi kategooria hakkab liiga suureks kasvama. Kui paned piirid paika liiga optimistlikult, saad küll rohkem hoiatusi, kuid need muutuvad kiiresti taustamüraks. Mõistlikum on alustada realistlikust kuueelarvest, vaadata paari nädala jooksul tegelikku rütmi ja teha seejärel rahulikumad muudatused.
Alustamine ilma liigse seadistamiseta
FinArt - Expense Tracker on tasuta rakendus ning selle arendaja on FinArt - Expense Tracker. See töötab Androidis alates versioonist 6.0, mistõttu sobib ka vanemale telefonile, kui seade ja selle süsteem on endiselt korras. Rakenduse vanus näitab, et tegemist ei ole täiesti uue katsetusega: see ilmus 22. märtsil 2016 ning praegune versioon on 5.6. Minu jaoks annab see kasutamisel teatava kindluse, kuid vana Androidi tugi ei tähenda automaatselt, et iga tootja taustapiirangud käituvad ühtemoodi.
Paigaldamise järel tasub seadistamine teha rahulikult, mitte lubada kõike mõtlemata ja siis hiljem imestada, miks andmed puuduvad või neid tuleb liiga palju. Kontrolli, milline pangakanal on sinu igapäevases kasutuses, kas teavitused jõuavad telefoni ning kas rakenduse enda vaates on viimased tehingud nähtavad. Kui kasutad mitut kaarti või kontot, vaata alguses igaüht eraldi. Nii saad aru, kas üks kanal töötab ja teine vajab tähelepanu.
Praktiline nipp on jätta esimene seadistusperiood võimalikult lihtsaks. Ära loo kohe kümmet kategooriat ega püüa iga kulu jaoks ideaalset reeglit leida. Piisab sellest, kui eristad esmalt igapäevased ostud, arved, transporti ja suuremad erakorralised väljaminekud. Hiljem on lihtsam süsteemi täpsustada kui parandada liiga keerukaks tehtud algust.
Kui kasutad UPI-d, kaarte ja panga SMS-teavitusi läbisegi, pööra tähelepanu topeltkirjetele. Sama ost võib mõnes olukorras jõuda rakendusse rohkem kui ühe kanali kaudu või ilmuda esmalt broneeringu ja hiljem kinnitatud maksena. Enne kulude kokkuvõtte põhjal otsuste tegemist vaata suuremad summad üle. See on üks olulisemaid töövõtteid, mida lühike rakenduse kirjeldus tavaliselt ei ütle.
Igapäevane töövoog, mis päriselt toimib
Minu lemmikviis FinArti kasutada ei ole pidev kontrollimine, vaid lühike ülevaatus kindlal ajal. Näiteks pärast nädala lõppu vaatan üle uued tehingud, parandan ainult need kategooriad, millel on kuu kokkuvõttes päriselt mõju, ja jätan väiksed ebatäpsused hilisemaks. Nii ei muutu kulude jälgimine uueks kohustuseks, mis võtab iga päev liiga palju aega.
Oletame, et ostad nädala jooksul toidukaubad kaardiga, maksad transpordi eest UPI kaudu ja saad samal ajal pangalt SMS-teavitusi. Kui kõik kolm kanalit annavad rakendusele arusaadava kirje, saad kuu jooksul näha, milline osa rahast läheb toidule ja milline liikumisele, ilma et peaksid iga tehingut eraldi sisestama. Kui üks ost on jagatud sõbraga või sisaldab nii toitu kui ka majapidamistarbeid, tasub see üle vaadata, sest automaatne kategooria ei pruugi sinu isiklikku jaotust ära arvata.
Arvete meeldetuletused on kasulikud eelkõige siis, kui sul on mitu korduvat makset eri kuupäevadel. Mina ei kasutaks neid siiski ainsa kaitsevõrguna. Hoia olulised tähtajad ka oma tavapärases kalendris või muus usaldusväärses süsteemis, sest meeldetuletuse väärtus sõltub sellest, kas rakendus saab sündmuse õigesti üles võtta ja kas telefoni teavitused toimivad.
Eelarve puhul soovitan vaadata lisaks kogusummale ka kulude rütmi. Kuu alguses võib olukord tunduda väga hea, sest suuremad arved pole veel saabunud. Kui jälgid ainult hetkejääki, saad liiga optimistliku pildi. FinArti väärtus tuleb paremini esile siis, kui võrdled sama kategooria kulusid kogu kuu jooksul ja küsid endalt, kas tegemist on ühekordse erandiga või korduva harjumusega.
Kui andmed ei ilmu või töövoog katkeb
Kui uus makse ei ole nähtav, alusta kõige lihtsamast kontrollist: kas makse läks üldse läbi, kas pangalt saabus vastav SMS või teavitus ja kas telefonis on FinArti hiljutised andmed värsked. Samuti vaata, ega tehing ei ole juba teise kirjena olemas. Uue kirje puudumine ja topeltkirje on erinevad probleemid ning nende lahendamine algab erinevast kohast.
Kui ainult üks tehing on vale, ära paigalda rakendust kohe uuesti. Kontrolli esmalt summat, kuupäeva, kaupmehe nime ja kategooriat. Üks ebatavaline sõnastus pangateates võib põhjustada vale liigituse, kuigi ülejäänud kulud töötavad normaalselt. Käsitsi parandamine on sellisel juhul kiirem ja ohutum kui kogu ajaloo uuesti ülesehitamine.
Kui mitu järjestikust tehingut puuduvad, vaata telefoni teavituste ja taustal töötamise seadeid. Androidi tootjad võivad rakenduste taustategevust piirata, eriti aku säästmise režiimis. Üldine kontroll tähendab, et FinArt ei oleks keelatud taustal tegutsemast, teavitused oleksid lubatud ja telefon ei peataks rakendust liiga agressiivselt. Need on üldised seadmekontrollid, mitte garantii, et iga mudel käitub täpselt samamoodi.
Kui pärast seadete ülevaatamist tekib endiselt segadus, tee üks kontroll uue väikese tehinguga ja võrdle seda panga enda kirjega. Ära hakka vanu andmeid korraga ümber nimetama ega kustutama. Kõigepealt selgita välja, kas viga on kanalis, tuvastamises või sinu ootuses selle kohta, mida rakendus peaks automaatselt arvestama.
Taastamise juures on oluline ka kannatlikkus. Mõni pangateade võib saabuda viivitusega või olla alguses ainult autoriseerimine. Kui näed sama ostu esmalt ajutise ja hiljem lõpliku kirjena, ära tee mõlemast eraldi kuueelarve järeldust. Suuremate kulude puhul tasub alati võrrelda FinArti vaadet pangakonto tegeliku liikumisega.
Millal ei ole rakendus probleemi põhjus
Rahaasjade rakendused sõltuvad välisest keskkonnast rohkem kui näiteks kalkulaatorid. Kui pank ei saada SMS-i, makseviis ei edasta sobivat teavitust või telefon filtreerib teated välja, ei saa FinArt seda infot usaldusväärselt töödelda. Sellises olukorras võib rakendus näida katkisena, kuigi tegelik katkestus toimub enne seda, kui andmed temani jõuavad.
Samuti võib probleem olla konto kasutamises. Kui pereliikmed maksavad sama kaardiga, kasutad mitut telefoni või jagad kulusid sõpradega, ei pruugi üks automaatne kulupäevik anda täpset pilti sinu isiklikust rahast. Sellisel juhul aitab FinArt endiselt tehinguid koondada, kuid sina pead otsustama, milline kulu kuulub sinu eelarvesse ja milline tuleb kõrvale jätta või ümber tõlgendada.
Privaatsuse ja mugavuse vahel tuleb teha teadlik valik. Automaatne jälgimine on mugav just seetõttu, et rakendus peab tehingutega seotud infot töötlema. Kui sa ei soovi pangateadete põhjal automaatset kulude arvestust, võib käsitsi sisestamisega rakendus olla sinu jaoks sobivam, isegi kui see võtab rohkem aega. FinArt sobib paremini inimesele, kes eelistab väikest seadistusvaeva hilisemale automaatsele ülevaatele.
Teine põhjus alternatiivi valida on vajadus väga detailse raamatupidamise järele. Kui vajad arveid, kviitungeid, ettevõtte kulukohti, mitme kasutaja kinnitusi või keerukat aruandlust, siis tavaline kulude jälgija ei pruugi olla piisav. FinArti tugevus on igapäevase isikliku rahakasutuse nähtavaks tegemine, mitte professionaalse raamatupidamissüsteemi asendamine.
Kellele see sobib ja kellele mitte
Ma näen FinArti kõige paremini sobivat inimesele, kellel on mitu igapäevast maksekanalit ja kes avastab alles kuu lõpus, kui palju väikesed ostud kokku maksid. Samuti on see hea valik kasutajale, kes tahab alustada eelarvestamist ilma iga tehingut käsitsi tabelisse kandmata. Automaatne jälgimine võib muuta rahaharjumused nähtavaks enne, kui inimene on valmis keerukamat finantsrakendust õppima.
See sobib ka neile, kes vajavad lihtsat meeldetuletust korduvate arvete jaoks. Kui sinu rahaline eesmärk on pigem märgata liigset kulutamist kui koostada põhjalikku varade ja kohustuste aruannet, on rakenduse lähenemine mõistlik. Tasuta hind muudab proovimise lihtsaks, kuid rakendusesisesed ostud jäävad vahemikku 0,50 eurot kuni 119,99 eurot, kui arveldamine toimub Play kaudu. Enne tasulise valiku tegemist tasub hinnata, kas lisamugavus lahendab sinu tegeliku probleemi.
Ma ei soovitaks seda esimesena inimesele, kes ei kasuta panga SMS-teavitusi ega UPI-d või kelle peamine rahakasutus toimub sularahas. Samuti võib käsitsi juhitav rakendus olla parem, kui soovid iga kulu kohe ise nimetada ja jagada. FinArti automaatika vähendab sisestamist, kuid selle hinnaks on vajadus aeg-ajalt kontrollida, kas rakendus tõlgendas tehingu õigesti.
Vanema telefoni kasutaja peaks arvestama, et kuigi Androidi miinimumnõue on 6.0, võivad tootja aku- ja teavitussätted mõjutada kasutusmugavust. PEGI 3 vanusemärgis näitab, et rakendus on sobiv laiale kasutajaskonnale, kuid see ei ütle midagi sinu pangaühilduvuse või isikliku töövoo kohta. Need kaks asja tasub enne pikaajalist kasutamist eraldi läbi proovida.
Millist väärtust tasuta kasutamine annab
Minu meelest on tasuta alustamise suurim eelis võimalus kontrollida, kas automaatne tehingute koondamine sobib sinu igapäevaeluga, enne kui hakkad sellele oma eelarvet rajama. Kui põhivajadus on näha, kuhu raha liigub, võib sellest täiesti piisata. Kui kaalud rakendusesisese ostu tegemist, mõtle esmalt läbi, milline konkreetne lisaväärtus muudaks sinu töövoogu; ära maksa lihtsalt lootuses, et see parandab puuduvad pangateated või vale kategooria.
Arveldamisel Play kaudu võivad rakendusesisesed ostud maksta alates 0,50 eurost kuni 119,99 euroni. See on lai hinnavahemik, mistõttu tasub enne kinnitamist lugeda ostu enda tingimusi ja vaadata, kas tegemist on sinu jaoks vajaliku valikuga. Tasuta rakenduse olemasolu ei tähenda, et kõik võimalikud lisad oleksid tasuta, aga ka ostu tegemine ei taga, et sinu konkreetse panga teated muutuvad paremini loetavaks.
Kui sul on vaja vaid väiksemat igapäevast ülevaadet, võrdle FinArti esmalt oma panga enda tehinguajalooga või lihtsa tabeliga. Panga ajalugu on hea kontrollallikas, kuid võib jätta kulude kategooriad ja eri kanalite koondamise sinu enda teha. Tabel annab rohkem kontrolli, ent nõuab järjepidevat sisestamist. FinArt paikneb nende vahel: vähem käsitööd kui tabelis, kuid automaatse liigituse tõttu vajab ta siiski aeg-ajalt ülevaatust.
Minu praktiline lõpphinnang
FinArt - Expense Tracker on minu hinnangul kasulik siis, kui soovid saada igapäevastest kuludest automaatse esmase pildi, mitte ehitada täielikku finantsarvestuse süsteemi. Selle väärtus sünnib UPI, kaartide ja panga SMS-teavituste ühendamisel üheks ülevaateks. Kõige paremini töötab see harjumusega, kus vaatad kord nädalas tehingud üle, parandad olulised erandid ja kasutad eelarvet suunana, mitte absoluutse tõena.
Rakenduse populaarsus on märgatav: selle keskmine hinnang on 4,4 ning paigaldusi on üle miljoni. Need näitajad ei asenda isiklikku katset, kuid annavad mõista, et tegemist on paljude kasutajate jaoks piisavalt praktilise tööriistaga. Mina võtaksin neid pigem julgustusena proovida kui põhjusena eeldada, et seadistamine toimub kõigil telefonidel probleemideta.
Minu peamine soovitus on testida kõigepealt ühte väikest päristehingut ja võrrelda seda panga kirjega. Kui summa, kuupäev ja kategooria jõuavad mõistlikult kohale, saab rakendust järk-järgult oma eelarveharjumustega siduda. Kui andmed jäävad korduvast kontrollist hoolimata puudulikuks, ei ole mõtet kulude jälgimist vägisi automaatseks suruda; käsitsi sisestamine või teine finantsrakendus võib sel juhul anda täpsema tulemuse.
Kokkuvõttes soovitan FinArti inimesele, kes tahab vähem kirjutada ja rohkem märgata. See ei lahenda iseenesest liigset kulutamist, ei asenda panka ega sobi igale detailset raamatupidamist vajavale kasutajale. Õige seadistuse, mõõduka kontrolli ja realistliku eelarvega võib see siiski olla väga mugav igapäevane rahakaart.
Minu lõplik hinnang on positiivne just praktilisuse tõttu: FinArt on tugev automaatne kulude jälgija, kui sinu maksed jätavad telefoni selge jälje. Kui sinu rahakasutus on peamiselt sularahas või vajad täielikku käsitsi kontrolli, vali pigem teistsugune lahendus. Kõigile teistele on see tasuta alustamiseks piisavalt lihtne ning igapäevase rahapildi kujundamiseks väärt proovimist.
Plussid
- Kulude lisamine on kiire ja sobib hästi igapäevaseks kasutamiseks.
- Tehinguid saab liigitada
- et kulutamisharjumustest paremini aru saada.
- Ülevaated aitavad märgata korduvaid ja ebavajalikke väljaminekuid.
- Rakendus võib toetada mitut valuutat reisidel või rahvusvahelises kasutuses.
- Lihtne kujundus muudab põhifunktsioonide leidmise mugavaks.
Miinused
- Täiustatud funktsioonid võivad olla saadaval ainult tasulise paketiga.
- Automaatne kuluanalüüs ei pruugi alati tehingu kategooriat õigesti määrata.
- Andmete sisestamine võib muutuda tüütuks
- kui pangaga ühendust pole.
- Finantsandmete pilves hoidmine võib tekitada privaatsus- ja turvaküsimusi.
- Kõik rakenduse funktsioonid ei pruugi olla eesti keeles saadaval.
Korduma kippuvad küsimused: FinArt: AI Expense Tracker
Mis on FinArt: AI Expense Tracker ja kellele see rakendus sobib?
FinArt: AI Expense Tracker on isiklike kulude jälgimise rakendus, mis kasutab tehisintellekti ja automatiseeritud andmete sisestamist, et aidata kasutajal oma rahaasjadest paremini aru saada. See sobib inimestele, kes soovivad näha, millele nende raha kulub, liigitada oste kategooriatesse ning jälgida eelarvet ilma iga kulu käsitsi tabelisse kirjutamata. Enne allalaadimist tasub siiski kontrollida, millised funktsioonid on tasuta ja millised võivad nõuda tellimust.
Kuidas FinArt minu kulusid jälgib ja kas pean kõik tehingud käsitsi sisestama?
Rakenduse üks peamisi eeliseid on kulude sisestamise lihtsustamine. Sõltuvalt kasutatavast platvormist ja seadistustest võib FinArt toetada pangateavituste, SMS-sõnumite, e-kirjade või muude finantsandmete põhjal tehtavat automaatset jälgimist. Vajadusel saab kulusid lisada ka käsitsi. Kasutaja peaks üle kontrollima, kas tema pank, riik ja valuuta on toetatud, sest automaatne töö võib piirkonniti erineda.
Kas FinArt: AI Expense Tracker on tasuta või sisaldab see tasulisi funktsioone?
FinArti allalaadimine võib olla tasuta, kuid rakenduses võivad olla tellimused, prooviperioodid või tasulised lisafunktsioonid. Tasulise paketi alla võivad kuuluda näiteks põhjalikumad aruanded, piiramatud kontod, täiustatud automaatika või reklaamivaba kasutuskogemus. Enne prooviperioodi alustamist tasub hoolikalt lugeda hinnastust ja tühistamise tingimusi, sest prooviperiood võib pärast selle lõppu automaatselt tasuliseks tellimuseks muutuda.
Kas FinArt on minu finantsandmete ja privaatsuse seisukohalt turvaline?
Kuna rakendus tegeleb isiklike kulude ja võimalike pangatehingute andmetega, on privaatsus enne kasutamist väga oluline. FinArt võib vajada ligipääsu teavitustele, sõnumitele või finantsandmetele, et kulusid automaatselt tuvastada. Soovitan enne lubade kinnitamist tutvuda rakenduse privaatsuspoliitikaga, kontrollida, milliseid andmeid kogutakse ja kuidas neid säilitatakse, ning kasutada seadmes tugevat ekraanilukku või biomeetrilist autentimist.
Milliseid eelarve- ja analüüsivõimalusi FinArt kasutajale pakub?
FinArt aitab tavaliselt jälgida kulusid kategooriate, perioodide ja makseviiside kaupa, võimaldades märgata korduvaid väljaminekuid ning võrrelda tegelikke kulusid kavandatud eelarvega. Tehisintellektil põhinev kategoriseerimine võib säästa aega, kuid kõik tehingud ei pruugi alati õigesse kategooriasse sattuda. Seetõttu on mõistlik rakenduse soovitused aeg-ajalt üle vaadata ja vajadusel kategooriaid käsitsi korrigeerida, eriti pärast esmast seadistamist.


